IJSS AT et primes : comment intégrer le 13e mois ?
Un salarié en arrêt pour accident du travail a perçu un 13e mois ou une prime trimestrielle. Pour déterminer ses indemnités journalières de Sécurité sociale, faut-il reprendre intégralement cette somme dans le salaire de référence ?
Le calcul des IJSS AT et primes impose de distinguer le mois du paiement et les mois de rattachement. Certaines sommes doivent être réparties sur une période commençant après leur versement. Reprendre simplement le brut du dernier bulletin peut donc fausser le calcul.
Voici comment identifier les fractions à retenir, calculer le salaire journalier et contrôler les données transmises à l’Assurance Maladie.
IJSS AT et primes : quelle règle de rattachement appliquer ?
L’article R. 433-5 du Code de la sécurité sociale prévoit un traitement particulier pour les rappels de rémunération et les indemnités, primes ou gratifications réglés après la rémunération principale de la période concernée.
Ces sommes sont rattachées à une période commençant immédiatement après le mois civil de leur paiement. La durée de cette répartition correspond à la période au titre de laquelle elles sont attribuées.
La date de paiement et la période rémunérée sont donc deux informations indispensables. L’intitulé « prime » ne suffit pas à déterminer son traitement : les exemples ci-dessous concernent un 13e mois annuel et une prime rémunérant un trimestre.
Cette répartition sert au calcul des IJSS. Elle ne consiste pas à déplacer le paiement de la prime ni à modifier rétroactivement le bulletin sur lequel elle a été correctement versée.
Comment répartir un 13e mois ou une prime trimestrielle ?
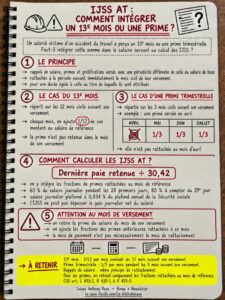
Un 13e mois annuel : un douzième pendant douze mois
Prenons un 13e mois de 2 400 € brut, attribué pour une année et payé en décembre 2025.
La fraction mensuelle est de 2 400 ÷ 12 = 200 €. Elle se rattache aux mois de janvier à décembre 2026.
Pour un arrêt débutant en juin 2026, le mois de référence est mai 2026 : la base de calcul comprend donc 200 € au titre de ce 13e mois.
Pour un arrêt débutant en janvier 2026, le mois de référence est décembre 2025. Le 13e mois payé ce mois-là ne doit pas être repris intégralement, ni pour un douzième au titre de ce nouveau paiement. Une fraction d’un 13e mois antérieur peut toutefois être rattachée à décembre : vérifiez l’historique.
Une prime trimestrielle : un tiers pendant trois mois
Une prime de 900 € brut, attribuée pour un trimestre et versée en avril 2026, se répartit ainsi :
| Mois | Fraction rattachée au mois |
| Avril 2026, mois du paiement | 0 € au titre de cette prime |
| Mai 2026 | 300 € |
| Juin 2026 | 300 € |
| Juillet 2026 | 300 € |
Si l’arrêt débute en juin, la base de mai comprend 300 €. S’il débute en mai, la base d’avril exclut les 900 € payés en avril, mais peut comprendre une fraction d’une prime trimestrielle antérieure.
L’infographie suivante permet de visualiser ce décalage entre paiement et rattachement, ainsi que les étapes essentielles du calcul des IJSS AT.
Comment déterminer le salaire de référence sans compter deux fois les primes ?
Pour un salarié payé mensuellement, dans le cas général, l’article R. 433-4 du Code de la sécurité sociale retient la paie du mois civil précédant l’arrêt. Le salaire journalier est obtenu en divisant la rémunération retenue par 30,42.
Une fois les éléments de rémunération vérifiés, le traitement des primes concernées peut se résumer ainsi :
Base mensuelle IJSS AT = rémunération retenue du mois − primes à répartir payées ce mois-là + fractions de primes antérieures rattachées à ce mois.
Cette formule ne remplace pas l’examen des autres particularités du dossier. Une activité saisonnière ou discontinue relève notamment d’autres modalités de référence prévues par le même article.
Exemple : une prime payée pendant le mois de référence
Un salarié est arrêté le 10 mai 2026. Son mois de référence est avril. Pour cet exemple pédagogique, il a travaillé normalement en avril et aucun autre élément n’est à prendre en compte.
Les données sont les suivantes :
- salaire mensuel brut : 2 400 € ;
- prime trimestrielle payée en avril : 900 € ;
- prime trimestrielle antérieure payée en janvier : 600 €, répartie de février à avril ;
- 13e mois annuel payé en décembre 2025 : 2 400 €, réparti de janvier à décembre 2026.
| Opération | Montant |
| Brut du bulletin d’avril : salaire + prime payée | 3 300 € |
| Exclusion de la prime payée en avril | − 900 € |
| Fraction de la prime de janvier : 600 ÷ 3 | + 200 € |
| Fraction du 13e mois : 2 400 ÷ 12 | + 200 € |
| Base mensuelle retenue pour les IJSS AT | 2 800 € |
Le salaire journalier avant plafonnement est donc de 2 800 ÷ 30,42 = 92,04 € environ.
Retenir 3 300 € reprendrait à tort la prime d’avril. Retenir seulement 2 400 € oublierait les fractions des primes antérieures.
Comment calculer les IJSS AT après intégration des primes ?
Appliquer le taux correspondant à la durée indemnisée
Les articles R. 433-1 à R. 433-3 du Code de la sécurité sociale prévoient les taux suivants :
| Période indemnisée | Taux appliqué au salaire journalier |
| 28 premiers jours | 60 % |
| À partir du 29e jour | 80 % |
Le salaire journalier est plafonné à 0,834 % du plafond annuel de la Sécurité sociale. En 2026, l’Assurance Maladie indique des IJSS maximales de 240,49 € pour la première période et de 320,66 € à partir du 29e jour.
Vérifier la limite du gain journalier net
L’IJSS ne peut pas dépasser le gain journalier net. Celui-ci est déterminé avec un abattement forfaitaire de 21 % sur le salaire journalier de référence. Il ne correspond donc pas simplement au net à payer du bulletin.
Dans notre exemple, les montants calculés sans arrondi intermédiaire sont les suivants :
| Calcul | Résultat arrondi |
| IJSS des 28 premiers jours : 2 800 ÷ 30,42 × 60 % | 55,23 € |
| IJSS théorique à partir du 29e jour : 2 800 ÷ 30,42 × 80 % | 73,64 € |
| Gain journalier net : 2 800 ÷ 30,42 × 79 % | 72,72 € |
À partir du 29e jour, l’IJSS est donc limitée à 72,72 €, avant les prélèvements applicables aux IJSS. Le taux de 80 % ne garantit pas le versement effectif de 80 % du salaire journalier.
L’abattement de 21 % sert à déterminer cette limite : il ne faut pas retrancher ensuite 21 % supplémentaires de l’IJSS obtenue.
Quels contrôles effectuer en paie ?
Pour le gestionnaire de paie : conserver un tableau de rattachement
Pour chaque prime ou rappel concerné, conservez le montant, le mois de paiement, la période rémunérée, les mois de rattachement et la fraction mensuelle. Ce suivi facilite le contrôle de la base transmise à la caisse.
Avant l’envoi, vérifiez notamment :
- le mois civil de référence ;
- les primes à exclure de ce mois ;
- les fractions antérieures à ajouter ;
- l’absence de double comptabilisation dans le logiciel ;
- la cohérence entre les données déclarées et les justificatifs de paie.
L’Assurance Maladie utilise les informations de l’attestation de salaire AT/MP pour calculer les indemnités. Les données doivent être renseignées selon les rubriques et consignes du canal déclaratif utilisé ; ne remplacez pas indistinctement tous les montants par une base retraitée.
Pour l’employeur : contrôler le complément de salaire
Une base IJSS erronée peut fausser l’estimation du complément employeur. Vérifiez les dispositions applicables au maintien de salaire, puis rapprochez les IJSS estimées des décomptes effectivement reçus, notamment en cas de subrogation.
Le rattachement d’un douzième de 13e mois dans la base IJSS ne crée pas, à lui seul, une nouvelle prime mensuelle à verser sur le bulletin.
Pour le salarié : distinguer prime et indemnisation
Le salarié peut constater un écart entre son dernier salaire brut et la base des indemnités. Le tableau de rattachement permet de l’expliquer : une prime payée récemment peut être exclue, tandis qu’une prime plus ancienne contribue encore à la base.
FAQ – IJSS AT et primes
➡️ Les rappels de salaire suivent-ils aussi cette règle ?
Oui, les rappels visés par l’article R. 433-5 sont également rattachés à une période suivant leur mois de paiement. La durée correspond à la période au titre de laquelle le rappel a été accordé : il ne faut pas systématiquement le diviser par douze.
➡️ Faut-il répartir toutes les primes sur douze mois ?
Non. Douze mois correspondent ici à une prime attribuée pour une année ; une prime trimestrielle se répartit sur trois mois. Vérifiez la période rémunérée et les conditions d’application de l’article R. 433-5.
➡️ Un 13e mois mensualisé doit-il être réparti une seconde fois ?
Il ne faut pas appliquer automatiquement un nouveau fractionnement annuel. Vérifiez si les sommes versées chaque mois constituent des éléments mensuels de rémunération ou des acomptes sur une prime annuelle, puis retenez le traitement correspondant sans double comptage.
➡️ Peut-on appliquer la même méthode à un arrêt maladie ordinaire ?
Non, cette règle de rattachement concerne ici les IJSS AT/MP. L’Assurance Maladie distingue ce traitement de celui des primes retenues pour les IJSS maladie : ne transposez pas automatiquement le fractionnement.
➡️ Faut-il corriger le bulletin du mois de paiement de la prime ?
Non, pas lorsqu’il a été correctement établi. Le retrait décrit dans cet article concerne le calcul de la base IJSS ; il n’annule ni la prime payée ni son traitement initial sur le bulletin.