Indemnité de départ après une retraite progressive : quel calcul ?
L’indemnité de départ après une retraite progressive n’est pas nécessairement calculée uniquement sur le dernier salaire réduit. Pour un salarié ayant travaillé à temps plein puis à temps partiel, le calcul tient compte des périodes accomplies selon chacune de ces modalités. Un forfait jours réduit relève toutefois d’une situation différente.
Pour établir le dernier bulletin de paie, vous devez donc vérifier le motif du départ, l’ancienneté, le salaire de référence et l’organisation du travail. Voici les règles à appliquer, avec un exemple comparant trois années à mi-temps et trois années en forfait jours réduit.
La retraite progressive déclenche-t-elle une indemnité de départ ?
Une réduction d’activité, sans rupture du contrat
La retraite progressive permet de poursuivre une activité réduite tout en percevant une partie de ses pensions de retraite. Le salarié reste dans l’entreprise : son entrée dans le dispositif ne constitue pas un départ définitif.
Il n’y a donc pas d’indemnité légale de départ à verser du seul fait de ce changement. Le salaire rémunère l’activité poursuivie ; la fraction de pension est versée par les organismes de retraite.
Une indemnité déterminée par le motif de la rupture
Lorsque le contrat prend effectivement fin, vous devez identifier la nature juridique de la rupture.
| Situation | Indemnité à examiner |
| Le salarié quitte volontairement l’entreprise pour prendre sa retraite | Indemnité de départ volontaire à la retraite |
| L’employeur procède à une mise à la retraite dans les conditions légales | Indemnité de mise à la retraite |
| Les parties concluent une rupture conventionnelle homologuée | Indemnité spécifique de rupture conventionnelle |
| L’employeur licencie le salarié | Indemnité de licenciement, si les conditions sont remplies |
La retraite progressive ne crée pas une indemnité de rupture particulière. Par exemple, un licenciement pour faute grave n’ouvre pas droit à l’indemnité légale de licenciement. Le versement d’une indemnité n’est donc pas automatique pour toute sortie de l’entreprise.
Les calculs présentés ci-dessous concernent le départ volontaire à la retraite. Le barème ne doit pas être transposé à une mise à la retraite par l’employeur.
Un dispositif particulier de maintien de rémunération
Depuis le 26 octobre 2025, l’article L. 1237-9 du Code du travail permet à un accord collectif de prévoir l’utilisation de l’indemnité de départ pour maintenir totalement ou partiellement la rémunération en fin de carrière.
Ce dispositif concerne un passage à temps partiel ou à temps réduit en jours, demandé par le salarié et accepté par l’employeur. Si l’indemnité finalement due dépasse les sommes déjà affectées au maintien de rémunération, le solde est versé au salarié.
Il ne s’agit donc pas d’une prime automatiquement déclenchée par la retraite progressive. Avant le calcul final, vérifiez si un tel mécanisme a été mis en œuvre.
Quelle ancienneté retenir après une retraite progressive ?
Les années travaillées avant et pendant la retraite progressive sont prises en compte. Le passage à mi-temps ne divise pas l’ancienneté par deux.
L’article L. 3123-5 du Code du travail prévoit que, pour les droits liés à l’ancienneté, le salarié à temps partiel est considéré comme ayant travaillé à temps complet.
Ainsi, un salarié ayant effectué 13 ans à temps plein puis 3 ans à mi-temps totalise 16 ans d’ancienneté, et non 14 ans et demi. Il faut distinguer cette durée d’ancienneté de la pondération utilisée ensuite pour calculer l’indemnité.
Le barème légal du départ volontaire
| Ancienneté dans l’entreprise | Indemnité légale minimale |
| Moins de 10 ans | Aucune indemnité légale de départ volontaire |
| De 10 ans à moins de 15 ans | ½ mois de salaire |
| De 15 ans à moins de 20 ans | 1 mois de salaire |
| De 20 ans à moins de 30 ans | 1,5 mois de salaire |
| À partir de 30 ans | 2 mois de salaire |
Ce barème résulte de l’article D. 1237-1 du Code du travail. Avec 16 ans d’ancienneté, le salarié relève donc du palier d’un mois de salaire.
Une convention collective ou un accord applicable peut prévoir une indemnité plus favorable, notamment dès une ancienneté inférieure à 10 ans. Vérifiez les conditions et le mode de calcul prévus par ce texte.
Comment calculer l’indemnité de départ après une retraite progressive ?
Comparer les 12 et les 3 derniers mois
Pour calculer l’indemnité légale de départ volontaire, vous devez retenir la formule la plus avantageuse :
- la rémunération des 12 derniers mois précédant le départ, divisée par 12 ;
- la rémunération des 3 derniers mois, divisée par 3.
Il s’agit de rémunérations brutes. Le salaire de référence n’est donc pas nécessairement le salaire de base du dernier bulletin.
Dans la formule des trois derniers mois, les primes annuelles ou exceptionnelles sont retenues à due proportion.
Par exemple, une prime annuelle de 1 200 € versée pendant cette période est prise en compte pour 300 € dans le total des trois mois, soit une contribution de 100 € à la moyenne mensuelle. L’intégrer entièrement dans le trimestre majorerait artificiellement le résultat.
Pondérer les périodes à temps plein et à temps partiel
Selon l’article L. 3123-5 du Code du travail, l’indemnité de départ à la retraite d’un salarié ayant travaillé à temps complet et à temps partiel dans la même entreprise est calculée proportionnellement aux périodes correspondantes.
Dans le cas simple d’une période à temps plein suivie d’une période à mi-temps, la base pondérée se calcule ainsi :
Base pondérée = (salaire de référence équivalent temps plein × durée à temps plein ÷ durée totale) + (salaire de référence à mi-temps × durée à mi-temps ÷ durée totale).
Vous appliquez ensuite le nombre de mois prévu par le barème.
Cette méthode évite de calculer toute l’indemnité sur le salaire réduit. Elle ne consiste pas non plus à reprendre automatiquement le salaire historique perçu avant la retraite progressive : l’exemple repose sur l’équivalent temps plein du salaire de référence retenu.
Exemple : 13 ans à temps plein, puis 3 ans à mi-temps
Un salarié quitte volontairement l’entreprise pour prendre sa retraite définitive. Les hypothèses sont les suivantes :
- 16 ans d’ancienneté, dont 13 ans à temps plein et 3 ans à mi-temps ;
- une moyenne des trois derniers mois plus favorable que celle des douze derniers ;
- un salaire de référence brut à mi-temps de 2 500 € ;
- un salaire de référence équivalent temps plein de 5 000 € ;
- aucune disposition plus favorable ni somme déjà affectée au maintien de rémunération.
À 16 ans d’ancienneté, le barème légal prévoit un mois de salaire.
| Période | Calcul | Montant |
| 13 ans à temps plein | 5 000 € × 13 ÷ 16 | 4 062,50 € |
| 3 ans à mi-temps | 2 500 € × 3 ÷ 16 | 468,75 € |
| Base pondérée | 4 062,50 € + 468,75 € | 4 531,25 € |
L’indemnité légale est donc de :
4 531,25 € × 1 mois = 4 531,25 € brut.
Retenir seulement 2 500 € ferait perdre la prise en compte des 13 années à temps plein. À l’inverse, retenir intégralement 5 000 € reviendrait à ignorer la période à mi-temps. Ce calcul applique la règle de proportionnalité aux données de l’exemple.
Pourquoi le forfait jours réduit conduit-il à un résultat différent ?
Un forfait réduit n’est pas un temps partiel
Un salarié à temps partiel travaille selon une durée exprimée en heures. Pour un salarié au forfait annuel en jours, l’activité est décomptée en journées ou demi-journées.
La Cour de cassation a confirmé qu’une convention de forfait prévoyant moins de 218 jours ne suffit pas à conférer le statut de salarié à temps partiel : Cass. soc., 27 mars 2019, n° 16-23.800.
La pondération légale attachée à la succession de périodes à temps complet et à temps partiel ne doit donc pas être appliquée automatiquement à un forfait jours réduit.
Application à un forfait de 109 jours
Reprenons les données du post, en remplaçant les trois années à mi-temps par trois années sous une convention de forfait valide de 109 jours par an. Dans cet exemple, ce nombre représente la moitié d’un forfait de référence de 218 jours.
Si le salaire de référence le plus favorable est de 2 500 € brut et qu’aucune disposition plus favorable ne s’applique, le calcul conduit à :
2 500 € × 1 mois = 2 500 € brut.
Ce résultat découle du barème du départ volontaire et de la distinction entre forfait jours réduit et temps partiel. L’arrêt de 2019 établit cette distinction ; il ne tranche pas directement le cas chiffré présenté ici.
| Situation pendant les 3 dernières années | Ancienneté totale | Indemnité dans l’exemple |
| Temps partiel à 50 % | 16 ans | 4 531,25 € brut |
| Forfait jours réduit à 109 jours | 16 ans | 2 500 € brut |
La différence porte sur le mode de calcul, pas sur l’ancienneté, qui reste de 16 ans dans les deux situations.
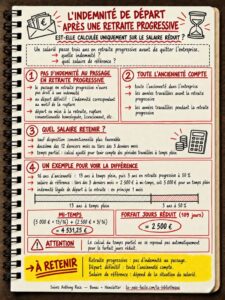
L’infographie suivante permet de visualiser les étapes du raisonnement et la comparaison entre mi-temps et forfait jours réduit. Ses montants correspondent aux hypothèses détaillées ci-dessus ; ils doivent être rapprochés des dispositions collectives et de l’éventuel maintien de rémunération applicable.
Quels contrôles effectuer avant le dernier bulletin de paie ?
Pour l’employeur : identifier les règles applicables
Avant de communiquer un montant au salarié, rassemblez :
- le document précisant le motif et la date de rupture ;
- la convention collective et les accords applicables ;
- les avenants de passage à temps partiel ou à forfait jours réduit ;
- l’historique des changements de durée du travail ;
- les éléments de rémunération nécessaires aux deux moyennes.
Vérifiez également si l’indemnité a déjà servi à financer un maintien de rémunération en fin de carrière. Dans ce cas, le montant restant à payer nécessite un rapprochement avec les sommes déjà affectées à ce dispositif.
Pour le gestionnaire de paie : conserver un calcul vérifiable
Une fiche de calcul peut distinguer cinq éléments :
- L’ancienneté totale retenue.
- Le palier du barème applicable.
- Les moyennes des 12 et des 3 derniers mois.
- La pondération éventuelle des périodes à temps plein et à temps partiel.
- La comparaison avec les droits conventionnels.
Pour un forfait jours réduit, contrôlez le régime contractuel avant d’utiliser une fonction de proratisation du logiciel. Un paramétrage conçu pour le temps partiel peut produire un résultat inadapté.
Sur le bulletin : distinguer le brut du net
En dehors d’un plan de sauvegarde de l’emploi, l’indemnité de départ volontaire à la retraite est soumise aux cotisations sociales ainsi qu’à la CSG et à la CRDS. Elle est également imposable.
Les montants de 4 531,25 € et 2 500 € sont donc des montants bruts, et non les sommes nettes versées au salarié. Le régime d’une mise à la retraite par l’employeur est différent.
Présentez distinctement l’indemnité de départ et les autres sommes du dernier bulletin : salaire du dernier mois, éventuelle indemnité compensatrice de congés payés et autres éléments dus selon la situation.
Pour le salarié : demander les hypothèses de calcul
Pour comprendre l’estimation reçue, demandez quelle ancienneté a été retenue, quelle moyenne de rémunération est utilisée et comment vos différentes périodes de travail ont été traitées.
Cette vérification est particulièrement utile si vous avez connu plusieurs quotités de travail ou si votre convention collective prévoit une formule spécifique.
FAQ sur l’indemnité de départ après une retraite progressive
➡️ La pension de retraite progressive entre-t-elle dans le salaire de référence ?
Non. La fraction de pension versée par les caisses de retraite ne constitue pas une rémunération salariale versée par l’employeur ; elle ne s’ajoute pas au salaire utilisé pour calculer l’indemnité.
➡️ Trois années à mi-temps comptent-elles comme un an et demi d’ancienneté ?
Non, elles comptent comme trois années. La réduction du temps de travail intervient dans la pondération du calcul, sans diviser l’ancienneté acquise.
➡️ Peut-on percevoir une indemnité avec moins de dix ans d’ancienneté ?
Le barème légal du départ volontaire ne prévoit pas d’indemnité avant dix ans. Un texte conventionnel plus favorable peut toutefois ouvrir un droit plus tôt.
➡️ Le treizième mois doit-il être pris en compte ?
Oui, lorsqu’il entre dans la rémunération de référence. Pour la moyenne des trois derniers mois, une prime annuelle versée pendant cette période est retenue à due proportion, et non intégralement.
➡️ Les 109 jours correspondent-ils toujours à une activité à 50 % ?
Non. Ils correspondent à 50 % dans l’exemple parce que le forfait de référence est de 218 jours ; vous devez vérifier le nombre de jours applicable dans l’entreprise. Cette proportion ne transforme pas le forfait réduit en contrat à temps partiel.