Retraite progressive ou cumul emploi-retraite : quelles différences ?
Travailler tout en percevant une pension de retraite est possible, mais deux dispositifs doivent être distingués. La retraite progressive permet de poursuivre une activité réduite avant la retraite définitive. Le cumul emploi-retraite intervient après la liquidation de la retraite, c’est-à-dire après avoir demandé et obtenu ses pensions.
Pour choisir entre retraite progressive ou cumul emploi-retraite, vous devez examiner votre situation : âge, trimestres acquis, souhait de conserver votre emploi et niveau de revenus attendu. Pour l’employeur et le gestionnaire de paie, cette distinction détermine aussi les démarches contractuelles et déclaratives à accomplir.
Voici les règles applicables aux salariés du secteur privé, avec un point spécifique sur les changements prévus à partir de 2027.
Retraite progressive ou cumul emploi-retraite : deux logiques différentes
La première question à vous poser est simple : souhaitez-vous aménager votre fin de carrière ou travailler après votre départ à la retraite ?
| Point de comparaison | Retraite progressive | Cumul emploi-retraite |
| Objectif | Réduire son activité avant le départ définitif | Exercer une activité après la liquidation de la retraite |
| Situation du contrat | Poursuite du contrat, avec adaptation si nécessaire | Rupture préalable en principe, puis nouveau contrat en cas de réembauche |
| Revenu perçu | Salaire d’activité réduite et fraction de pension | Revenu professionnel et pensions, selon les règles de cumul |
| Temps de travail | Quotité encadrée pour les salariés concernés | Temps plein ou temps partiel possible |
| Droits à retraite | Poursuite de l’acquisition de droits et recalcul au départ définitif | Nouveaux droits possibles sous conditions |
Exemple : vous souhaitez conserver votre poste en travaillant moins avant votre départ définitif. La retraite progressive est le dispositif à examiner. Vous avez déjà liquidé votre retraite et envisagez une nouvelle activité salariée : il s’agit du cumul emploi-retraite.
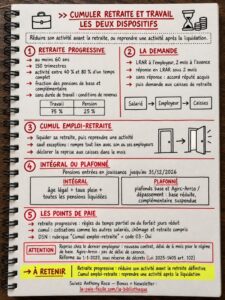
L’infographie suivante présente les deux parcours, les démarches et les principaux points de paie. Pour la reprise chez le dernier employeur, son rappel du délai de six mois doit être lu avec les précisions développées ci-dessous.
La retraite progressive : réduire son activité sans quitter son emploi
Quelles conditions faut-il remplir ?
Pour un salarié du secteur privé dont l’activité est mesurée en heures ou en jours, les principales conditions sont les suivantes :
- avoir au moins 60 ans ;
- réunir au moins 150 trimestres d’assurance et périodes reconnues équivalentes, auprès des régimes de base concernés ;
- exercer une activité à temps partiel ou à temps réduit comprise entre 40 % et 80 % d’un temps complet.
L’accès dès 60 ans s’applique aux retraites progressives prenant effet depuis le 1er septembre 2025. Les 150 trimestres ne doivent pas être confondus avec la durée d’assurance nécessaire pour obtenir une retraite définitive à taux plein.
Les salariés en forfait jours réduit peuvent également relever du dispositif. Il faut alors raisonner sur la durée de travail exprimée en jours, et non convertir artificiellement leur activité en heures.
Pour certaines activités sans durée de travail définie, l’accès repose sur des conditions de revenu minimal et de diminution des revenus professionnels. La règle des 40 % à 80 % ne se transpose donc pas mécaniquement à tous les profils.
Quelle fraction de pension est versée ?
Pour une activité salariée mesurée par une quotité de travail, la fraction de pension correspond à la différence entre 100 % et la quotité travaillée.
| Quotité de travail | Fraction de pension |
| 80 % | 20 % |
| 75 % | 25 % |
| 60 % | 40 % |
| 40 % | 60 % |
Cette fraction est appliquée à une pension calculée provisoirement selon les droits acquis. Elle ne correspond pas à un pourcentage de votre ancien salaire.
Exemple simplifié : votre salaire à temps complet est de 2 800 € brut. Vous passez à 75 %, avec une rémunération strictement proportionnelle, soit 2 100 € brut. Si le total de vos pensions provisoires retenues pour l’exemple est de 1 600 € brut, la fraction versée est de 400 € :
1 600 € × 25 % = 400 €.
Vous percevez alors un total théorique de 2 500 € brut, réparti entre salaire et pensions. Ce calcul ne garantit pas le maintien de votre ancien revenu net : les prélèvements et les règles de calcul des pensions doivent être pris en compte.
Continuez-vous à acquérir des droits ?
Oui. Les cotisations versées pendant la retraite progressive sont prises en compte lors du calcul de votre retraite définitive.
Avec l’accord de l’employeur, vous pouvez également cotiser à l’assurance vieillesse sur la base d’un salaire à temps complet. Cette possibilité doit être étudiée en amont, car elle augmente les cotisations à financer.
Enfin, le passage à la retraite définitive n’est pas automatique : une nouvelle demande est nécessaire.
Comment demander une retraite progressive ?
Adresser la demande de réduction d’activité à l’employeur
Si vous devez réduire votre durée de travail, adressez votre demande par lettre recommandée avec avis de réception, au moins deux mois avant la date envisagée.
La lettre précise :
- la durée de travail souhaitée ;
- la date de mise en œuvre demandée.
L’employeur dispose de deux mois à compter de la réception pour répondre par lettre recommandée avec avis de réception.
En l’absence de réponse écrite et motivée dans ce délai, son accord est réputé acquis.
Le refus doit reposer sur l’incompatibilité de la durée demandée avec l’activité économique de l’entreprise. Sa justification doit notamment expliquer les conséquences sur la continuité de l’activité ou du service et, lorsqu’un recrutement serait nécessaire, les difficultés rencontrées pour le réaliser sur le poste concerné.
Si vous travaillez déjà à une quotité compatible avec le dispositif, une nouvelle réduction de votre temps de travail n’est pas nécessaire pour cette seule raison. Vous devez toutefois accomplir les démarches auprès des caisses.
Préparer le dossier de retraite suffisamment tôt
L’accord sur le temps de travail ne vaut pas attribution de la pension. Les caisses vérifient séparément votre éligibilité.
Le service « Demander ma retraite progressive », accessible depuis votre compte retraite, permet de transmettre une demande commune aux régimes concernés. Les organismes recommandent d’engager cette démarche environ cinq mois avant la date souhaitée.
En pratique, anticipez donc votre échange avec l’employeur : le délai minimal de deux mois pour demander le temps partiel ne constitue pas un calendrier suffisant pour préparer sereinement l’ensemble du dossier.
Le cumul emploi-retraite : reprendre une activité après la liquidation
Faut-il d’abord rompre son contrat ?
En principe, pour obtenir votre retraite, vous devez mettre fin à votre activité salariée et rompre le lien professionnel avec votre ou vos employeurs. Certaines activités bénéficient toutefois de dérogations.
Si vous reprenez ensuite chez votre dernier employeur, la réembauche s’inscrit dans un nouveau contrat. La poursuite du contrat initial par un simple avenant ne remplace pas la rupture requise.
Quelles caisses prévenir ?
Pour la retraite de base, signalez la reprise à votre caisse dans le mois qui suit et transmettez les justificatifs demandés.
Pour l’Agirc-Arrco, la consigne est de prévenir la caisse avant la reprise d’activité, afin qu’elle puisse préciser ses conséquences sur la pension complémentaire.
Il est donc préférable de faire vérifier votre situation avant de fixer la date de réembauche, plutôt que d’attendre le premier bulletin de salaire.
Cumul intégral ou plafonné : les règles pour les départs avant 2027
Les règles suivantes concernent le dispositif applicable, en principe, aux assurés dont la première pension de retraite de base prend effet avant le 1er janvier 2027.
Le cumul intégral permet de cumuler sans plafond de revenus
Dans le cas général, vous devez avoir liquidé toutes les pensions personnelles obligatoires auxquelles vous pouvez prétendre, françaises et étrangères, de base et complémentaires.
Vous devez également remplir l’une des conditions suivantes :
- avoir atteint l’âge légal applicable à votre génération et disposer de la durée d’assurance nécessaire au taux plein ;
- avoir atteint 67 ans, âge du taux plein automatique.
Une retraite anticipée à taux plein ne suffit donc pas, à elle seule, à ouvrir immédiatement le cumul intégral avant l’âge légal.
Le cumul plafonné nécessite deux contrôles distincts
Lorsque les conditions du cumul intégral ne sont pas remplies, vérifiez séparément les règles de la retraite de base et celles de l’Agirc-Arrco.
| Régime | Limite de cumul à examiner | Conséquence du dépassement |
| Retraite de base | Montant le plus favorable entre 160 % du Smic et la moyenne mensuelle des revenus d’activité des trois derniers mois civils retenus avant la retraite | Réduction de la pension à hauteur du dépassement, pouvant conduire à un versement nul |
| Agirc-Arrco | Montant le plus favorable entre 160 % du Smic, le dernier salaire normal revalorisé et le salaire moyen revalorisé des dix dernières années d’activité | Suspension de la pension complémentaire |
Le contrôle porte sur les revenus professionnels et les pensions entrant dans le calcul du régime concerné. Vous ne devez donc pas comparer uniquement le nouveau salaire au plafond.
Un cumul peut respecter la limite d’un régime sans respecter celle de l’autre : faites confirmer les montants de référence par chaque caisse.
Reprendre chez le dernier employeur : que signifie le délai de six mois ?
Le délai de six mois n’a pas les mêmes effets selon le type de cumul.
En cumul plafonné : un risque de suspension de la pension de base
Si vous reprenez chez votre dernier employeur avant l’expiration des six mois suivant le point de départ de votre retraite, le paiement de votre pension de base est suspendu.
Il reprend lorsque cette activité cesse ou, au plus tard, au septième mois suivant le point de départ de la retraite, sous réserve du respect des règles de ressources.
En cumul intégral : une conséquence sur les nouveaux droits
Le cumul intégral permet une reprise immédiate. Toutefois, maintien de la pension et acquisition de nouveaux droits sont deux questions différentes.
L’Assurance retraite précise que, pour une première retraite débutant à partir du 1er novembre 2023, une reprise chez le dernier employeur sans respecter six mois d’interruption ne permet pas d’acquérir de nouveaux droits au titre de cette activité.
Il ne faut donc pas présenter cette conséquence comme une simple absence de droits pendant les six premiers mois, suivie automatiquement d’une acquisition à partir du septième.
L’Agirc-Arrco n’applique pas ce délai de carence
L’Agirc-Arrco ne prévoit pas de délai d’attente pour reprendre une activité. En cumul intégral, de nouveaux points peuvent être acquis sur la tranche 1 des rémunérations, selon les règles du régime.
Cette absence de délai ne dispense pas de vérifier les conditions du cumul plafonné lorsque vous en relevez.
Quels contrôles effectuer en paie et en DSN ?
En retraite progressive : adapter la paie à l’activité conservée
L’employeur rémunère l’activité salariée ; les caisses versent la fraction de pension. Cette dernière n’est pas un complément de salaire payé par l’entreprise.
Pour préparer le passage en retraite progressive, contrôlez notamment :
- la formalisation de la nouvelle durée de travail ;
- la rémunération correspondant au temps partiel ou au forfait jours réduit ;
- la cohérence entre le contrat, le bulletin et les données déclarées ;
- l’existence éventuelle d’un accord de cotisation sur une base à temps complet.
Toute modification ultérieure de la durée de travail doit aussi être signalée à la caisse, car elle peut modifier la fraction de pension ou les conditions de maintien du dispositif.
En cumul emploi-retraite : conserver les cotisations applicables
Le statut de retraité ne crée pas une exonération générale de cotisations sur le nouveau salaire. Les cotisations de retraite complémentaire restent notamment prélevées selon les assiettes et taux applicables aux salariés.
L’assurance chômage appelle une précision : la contribution patronale reste due dans les conditions de droit commun, quel que soit l’âge du salarié, sauf exonération particulière. Il ne faut pas en déduire qu’une cotisation salariale chômage doit être rétablie sur son bulletin.
Renseigner la rubrique DSN chaque mois
Pour un salarié en cumul emploi-retraite, renseignez :
| Rubrique | Valeur |
| S21.G00.30.023 — Cumul emploi retraite | 03 — Oui |
Le cahier technique DSN 2026 confirme que cette rubrique doit être renseignée dans chaque DSN mensuelle du salarié concerné, et pas seulement lors de sa réembauche.
Sur le plan pratique, le dossier RH doit permettre d’identifier la date de départ à la retraite, la date de reprise et la situation de cumul communiquée par le salarié. Ces éléments facilitent les échanges avec les caisses et évitent de confondre traitement du salaire et contrôle du versement des pensions.
Cumul emploi-retraite : quels changements sont prévus en 2027 ?
L’article 102 de la loi du 30 décembre 2025 de financement de la Sécurité sociale pour 2026 modifie le dispositif pour les assurés dont la première pension de vieillesse de base prend effet à compter du 1er janvier 2027, sous réserve des exceptions légales.
La date déterminante n’est donc pas simplement celle de la reprise d’emploi. Un assuré ayant liquidé sa première pension de base avant 2027 peut continuer à relever des anciennes règles même s’il reprend une activité plus tard.
Le nouveau cadre distingue trois périodes :
| Âge de l’assuré | Principe prévu |
| Avant l’âge légal | Réduction des pensions à hauteur des revenus professionnels et de remplacement concernés |
| De l’âge légal à moins de 67 ans | Réduction correspondant à 50 % du dépassement d’un seuil de revenus fixé par décret |
| À partir de 67 ans | Cumul sans plafond de revenus et possibilité d’acquérir de nouveaux droits, sous les conditions applicables |
La liquidation des pensions requises reste également à vérifier. Ce tableau présente les principes généraux, hors situations dérogatoires.
Au 1er octobre 2026, le seuil de 7 000 € brut par an ne doit pas être présenté comme définitivement fixé. Dans sa publication mise à jour le 24 septembre 2026, l’Assurance retraite indique que ce montant est envisagé et que le décret est attendu avant la fin de l’année.
La retraite progressive demeure un dispositif distinct : il ne faut pas lui appliquer les règles d’écrêtement prévues pour ce nouveau cumul emploi-retraite.
FAQ – Retraite progressive ou cumul emploi-retraite : quelles différences ?
➡️ Peut-on demander une retraite progressive en étant déjà à temps partiel ?
Oui, si votre quotité de travail et votre situation remplissent les conditions du dispositif. Vous n’avez pas à réduire à nouveau votre activité uniquement pour déposer votre demande.
➡️ Travailler à 75 % garantit-il de conserver son ancien salaire ?
Non. Les 25 % versés au titre de la retraite progressive sont calculés sur la pension provisoire, pas sur votre ancien salaire : une simulation est nécessaire pour estimer votre revenu total.
➡️ Peut-on reprendre immédiatement chez un nouvel employeur ?
Dans le dispositif applicable aux départs avant 2027, le délai de six mois vise la reprise chez le dernier employeur. Une reprise chez un nouvel employeur est possible immédiatement, mais les limites de ressources restent applicables si vous relevez du cumul plafonné.
➡️ Le cumul emploi-retraite augmente-t-il automatiquement la pension déjà versée ?
Non. Lorsque l’activité ouvre de nouveaux droits, ceux-ci peuvent donner lieu à une seconde pension sur demande ; ils ne recalculent pas automatiquement la première pension.
➡️ Faut-il refaire une demande après la retraite progressive ?
Oui. Vous devez demander votre retraite définitive : elle est alors calculée en tenant compte des droits acquis pendant la période de retraite progressive.
➡️ Les nouvelles règles de 2027 concernent-elles tous les retraités qui travaillent ?
Non. Le critère principal est la date d’effet de la première pension de retraite de base, avec les exceptions prévues par la loi, et non la seule date de reprise d’activité.