IJSS imposables : quelles règles selon votre arrêt ?
Les IJSS sont imposables dans la plupart des situations, mais leur régime fiscal dépend de la nature de l’arrêt. Maladie ordinaire, affection de longue durée, accident du travail ou congé maternité : les mêmes règles ne s’appliquent pas à toutes les indemnités journalières de sécurité sociale.
En paie, une seconde distinction est essentielle : le caractère imposable des indemnités ne se confond pas avec les modalités du prélèvement à la source. Voici comment identifier les sommes à déclarer et traiter les IJSS lorsque l’employeur les perçoit pour le compte du salarié.
Quelles IJSS sont imposables selon la nature de l’arrêt ?
L’article 80 quinquies du Code général des impôts pose le principe : les indemnités journalières relèvent de l’impôt sur le revenu dans la catégorie des traitements et salaires, sous réserve des exonérations prévues.
| Nature des IJSS | Part imposable | Point de vigilance |
| Maladie ordinaire | 100 % | Un arrêt prolongé ne suffit pas à ouvrir une exonération. |
| Maladie longue et coûteuse remplissant les conditions | 0 % | L’indemnisation doit être liée à l’affection concernée. |
| Accident du travail | 50 % | La moitié des indemnités est exonérée. |
| Maladie professionnelle | 50 % | Même traitement fiscal que les IJSS d’accident du travail. |
| Maternité ou paternité | 100 % | Le congé familial ne rend pas les IJSS exonérées. |
Ces pourcentages expriment la fraction soumise à l’impôt. Ils ne correspondent ni au taux d’imposition du salarié ni au pourcentage de salaire indemnisé.
Maladie ordinaire : une imposition selon les règles des salaires
Les IJSS de maladie non professionnelle sont imposables en totalité, sauf lorsqu’une exonération particulière s’applique. Leur durée de versement ne modifie pas, à elle seule, cette règle.
Elles bénéficient de la déduction forfaitaire de 10 % pour frais professionnels, dans les limites applicables aux salaires et sous réserve de l’option pour les frais réels. Cette déduction est calculée sur l’ensemble des revenus concernés : elle ne constitue pas un abattement supplémentaire propre aux IJSS.
Vous devez déclarer le montant fiscal à retenir, sans lui retirer vous-même ces 10 %.
ALD : toutes les indemnités ne sont pas exonérées
L’exonération vise les indemnités liées à une affection nécessitant un traitement prolongé et une thérapeutique particulièrement coûteuse. L’affection doit relever de la liste réglementaire ou être reconnue dans les conditions prévues par les textes et le contrôle médical.
La mention « affection de longue durée » ne suffit donc pas : il faut distinguer ALD exonérante et ALD non exonérante, et vérifier que l’arrêt est en rapport avec l’affection ouvrant droit à l’exonération.
Exemple : un salarié bénéficie d’une ALD exonérante, mais s’arrête pour une autre maladie sans lien avec celle-ci. Ses IJSS ne deviennent pas automatiquement exonérées du seul fait de son statut ALD.
Accident du travail et maladie professionnelle : 50 % imposables
L’article 81, 8° du Code général des impôts prévoit une exonération de la moitié des IJSS d’accident du travail. Ce traitement s’applique également aux indemnités de maladie professionnelle.
Pour déclarer vos revenus, utilisez le montant fiscal communiqué par la caisse. Ne divisez pas de nouveau par deux un montant qui tient déjà compte de l’exonération.
Maternité et paternité : des IJSS intégralement imposables
Les indemnités versées pendant ces congés sont imposables dans les conditions applicables aux traitements et salaires. En cas de subrogation, leur assujettissement au prélèvement à la source n’est pas limité aux 60 premiers jours.
L’infographie suivante permet de visualiser les principaux régimes fiscaux et de distinguer la déclaration des indemnités du prélèvement de l’impôt.
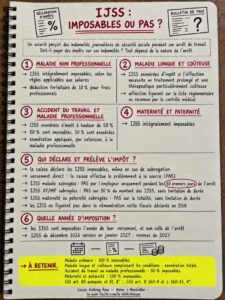
Qui déclare les IJSS et qui prélève l’impôt ?
Lorsque la caisse verse directement les indemnités
La caisse transmet les IJSS imposables à l’administration fiscale. Elle applique également le prélèvement à la source sur les indemnités concernées, selon le taux transmis par l’administration.
Le salarié reste responsable de la vérification de sa déclaration annuelle : la transmission automatique ne dispense pas de contrôler les montants préremplis.
Lorsque l’employeur pratique la subrogation
La subrogation permet à l’employeur de recevoir les IJSS à la place du salarié dans le cadre du maintien de rémunération. Elle modifie le circuit de paiement, pas la nature fiscale de l’indemnité.
La caisse reste chargée de déclarer les IJSS imposables. L’employeur applique le prélèvement à la source selon les modalités suivantes :
| IJSS subrogées | Prélèvement à la source par l’employeur |
| Maladie | Application de la règle des 60 premiers jours d’arrêt continu. |
| Accident du travail ou maladie professionnelle | Sur la moitié imposable, sans limite de 60 jours. |
| Maternité ou paternité | Sur la totalité du montant fiscal concerné, sans limite de 60 jours. |
Cette répartition des rôles explique pourquoi un prélèvement effectué par l’employeur ne signifie pas qu’il doit déclarer les mêmes IJSS parmi ses propres rémunérations fiscales.
IJSS maladie subrogées : comment fonctionne la limite de 60 jours ?
L’employeur ne connaît pas nécessairement le caractère exonérant de l’affection, qui relève du secret médical. Une règle pratique limite donc le PAS sur les IJSS maladie de base subrogées aux 60 premiers jours de l’arrêt continu, décomptés de date à date.
Le compteur commence au premier jour de l’arrêt, et non au premier jour indemnisé. Une prolongation sans reprise ne le remet pas à zéro. Une reprise d’activité, même d’une journée, avant un nouvel arrêt entraîne un nouveau décompte.
Exemple : pour un arrêt débutant le 1er septembre 2026, le 60e jour est le 30 octobre. Les IJSS correspondant à la suite de cet arrêt sortent du dispositif de PAS appliqué par l’employeur.
Elles restent toutefois imposables si elles indemnisent une maladie ordinaire. L’absence de retenue peut donc conduire à un solde d’impôt lors du calcul annuel.
Que faut-il contrôler sur le bulletin et dans la DSN ?
Distinguer rémunération nette fiscale et montant soumis au PAS
Les IJSS de base subrogées sont exclues de la rubrique « Rémunération nette fiscale – S21.G00.50.002 » de l’employeur, puisque la caisse les déclare. Leur fraction soumise au PAS entre cependant dans la rubrique « Montant soumis au PAS – S21.G00.50.013 ».
Exemple simplifié : une rémunération nette fiscale de 1 500 € et 400 € d’IJSS subrogées à intégrer au PAS conduisent à une assiette de 1 900 €. Avec un taux de 5 %, la retenue atteint 95 €, alors que la rémunération nette fiscale déclarée par l’employeur reste de 1 500 €.
Ne pas confondre montant fiscal et somme reçue
Le montant viré sur le compte bancaire n’est pas nécessairement le montant imposable. Les retenues sociales et le PAS expliquent notamment cet écart. Pour la déclaration, appuyez-vous sur le relevé fiscal de la caisse plutôt que sur l’addition des virements reçus.
Organiser les contrôles entre les intervenants
| Intervenant | Contrôles conseillés |
| Employeur | Vérifier les dates de subrogation et rapprocher les remboursements de la caisse des avances réalisées. |
| Gestionnaire de paie | Identifier la nature des IJSS, suivre le compteur maladie et contrôler séparément la rémunération nette fiscale et l’assiette du PAS. |
| Salarié | Comparer le relevé fiscal de la caisse avec sa déclaration préremplie et signaler les écarts. |
Le complément de salaire versé par l’employeur doit être traité séparément. L’exonération éventuelle des IJSS liées à une ALD ne s’étend pas automatiquement à la rémunération maintenue par l’entreprise.
Quelle année retenir pour déclarer les IJSS ?
Les IJSS sont rattachées à l’année de leur versement, et non à celle des journées d’arrêt qu’elles indemnisent.
Ainsi, des IJSS correspondant à décembre 2026 et versées directement au salarié en janvier 2027 relèvent des revenus de 2027, déclarés en 2028.
En cas de subrogation à cheval sur deux années, rapprochez aussi les avances de salaire et leurs régularisations : le remboursement tardif de la caisse ne justifie pas de déplacer automatiquement tout le salaire maintenu vers l’année suivante.
Comment vérifier votre déclaration de revenus ?
Les IJSS imposables figurent dans la catégorie des traitements et salaires, généralement dans les cases 1AJ à 1DJ, selon le membre du foyer concerné.
Pour éviter une erreur :
- Récupérez le relevé fiscal de votre caisse d’assurance maladie.
- Comparez-le avec les montants préremplis.
- En cas de subrogation, vérifiez que les IJSS ne sont pas comptées deux fois avec les salaires.
- Si un montant manque ou paraît erroné, demandez une vérification à la caisse ou au service paie, puis corrigez la déclaration si nécessaire.
N’ajoutez pas une seconde fois les indemnités déjà présentes dans le pré-remplissage.
FAQ : IJSS et impôt sur le revenu
➡️ Un arrêt maladie de plus de six mois rend-il les IJSS non imposables ?
Non. La durée de l’arrêt ne suffit pas : l’exonération dépend notamment de la reconnaissance d’une affection remplissant les conditions légales et du lien de l’arrêt avec celle-ci.
➡️ Faut-il retirer soi-même les 10 % des indemnités à déclarer ?
Non. Vous déclarez le montant fiscal avant la déduction pour frais professionnels, que l’administration applique selon les règles des traitements et salaires.
➡️ Des IJSS sans prélèvement à la source peuvent-elles être imposables ?
Oui, notamment après les 60 premiers jours d’un arrêt maladie continu avec subrogation. L’absence de PAS ne constitue pas une exonération.
➡️ Les indemnités d’un temps partiel thérapeutique suivent-elles la règle des 60 jours ?
En cas de subrogation, Net-entreprises distingue les IJ de temps partiel thérapeutique : celles de maladie ne sont pas soumises au PAS, tandis que celles d’AT/MP le sont sur leur moitié imposable. Cela ne rend pas les IJ de maladie ordinaire exonérées d’impôt.
➡️ Un fonctionnaire en congé de longue maladie bénéficie-t-il de la même exonération ?
Le traitement maintenu d’un fonctionnaire reste imposable. Il ne doit pas être assimilé aux IJSS exonérées versées au titre d’une maladie longue et coûteuse.