Maintien de salaire net strict ou net habituel : comment calculer ?
Lorsqu’un salarié en arrêt maladie bénéficie d’un maintien de rémunération, une question se pose en paie : faut-il lui garantir son net habituel ou un montant diminué de la CSG et de la CRDS prélevées sur ses indemnités journalières ? C’est la différence entre le maintien de salaire net strict ou net habituel.
Le choix a une conséquence directe sur le complément versé par l’employeur. Il dépend des dispositions applicables à l’entreprise et de leur interprétation : la présence du mot « net » dans une convention collective ne suffit pas toujours à trancher.
Voici comment distinguer ces méthodes, calculer les montants et vérifier leur traduction sur le bulletin de paie.
Avant le calcul : quel maintien de salaire devez-vous appliquer ?
Un arrêt maladie ne garantit pas automatiquement le salaire intégral
Un salarié malade peut bénéficier d’indemnités journalières de Sécurité sociale, appelées IJSS, et d’un complément versé par son employeur. Ces droits sont soumis à conditions.
Le dispositif légal de complément employeur ne garantit pas systématiquement 100 % du salaire. Il prévoit, sous conditions, une indemnisation permettant d’atteindre d’abord 90 % de la rémunération brute, puis les deux tiers, IJSS comprises. Des dispositions conventionnelles peuvent prévoir une indemnisation plus favorable.
Avant de comparer net strict et net habituel, vous devez donc identifier :
- les conditions d’ouverture du droit au maintien ;
- les éventuels jours de carence ;
- la durée et le pourcentage d’indemnisation ;
- les éléments de rémunération compris dans la garantie ;
- la nature brute ou nette du montant à maintenir.
Les exemples présentés dans cet article concernent une garantie intégrale du net de référence, avec ou sans compensation de la CSG et de la CRDS sur les IJSS.
Maintien du brut ou maintien du net : une première distinction
Vous devez commencer par lire la convention collective et les autres dispositions applicables à l’entreprise.
La jurisprudence admet, dans certaines configurations conventionnelles, que l’employeur maintienne le salaire net lorsque le maintien du brut n’est pas prévu. Les arrêts du 11 mars 1997, n° 94-40.869, et du 15 mai 2012, n° 10-26.864, constituent des références sur cette distinction.
Dans l’arrêt de 2012, la Cour de cassation valide le calcul sur le net au regard d’une clause limitant l’indemnisation à ce que le salarié aurait perçu en travaillant, en l’absence d’usage d’entreprise plus favorable. L’employeur ne dispose donc pas d’un libre choix entre brut et net indépendamment des règles applicables.
Maintien de salaire net strict ou net habituel : quelle différence ?
La différence tient au montant des IJSS utilisé pour calculer la part de rémunération restant à la charge de l’employeur.
Le net strict : les prélèvements sociaux sur les IJSS restent à la charge du salarié
Dans la méthode appelée ici net strict, vous partez du salaire net de référence et vous déduisez les IJSS brutes, avant CSG et CRDS.
La formule est la suivante :
Part nette à financer par l’employeur = net de référence − IJSS brutes
Le salarié reçoit ensuite les IJSS après leurs prélèvements sociaux, directement de la caisse ou par l’intermédiaire de l’employeur subrogé. Son total net est donc inférieur au net de référence à hauteur de la CSG et de la CRDS prélevées sur ces indemnités.
Les arrêts du 15 décembre 2004, n° 03-13.074, et du 10 mai 2006, n° 04-48.544, retiennent la prise en compte des indemnités avant prélèvements sociaux dans les garanties conventionnelles examinées.
Le net habituel : l’employeur compense aussi l’écart lié aux prélèvements sur les IJSS
Lorsque le dispositif applicable garantit effectivement le net habituel après prise en compte des prélèvements sur les IJSS, le calcul utilise les IJSS nettes de CSG et de CRDS.
Part nette à financer par l’employeur = net de référence − IJSS nettes
L’addition de cette part et des IJSS nettes permet alors de retrouver le net de référence.
Cette méthode est plus favorable au salarié. Elle suppose une garantie applicable couvrant cet écart, ou une pratique plus favorable de l’employeur : elle ne doit pas être déduite automatiquement de la seule présence du mot « net ».
Tableau comparatif des deux méthodes
| Point comparé | Net strict | Net habituel intégralement garanti |
| Point de départ | Net de référence | Net de référence |
| IJSS déduites pour déterminer la part nette employeur | IJSS brutes | IJSS nettes de CSG et de CRDS |
| Compensation de la CSG et de la CRDS sur les IJSS | Non | Oui, par un complément employeur supérieur |
| Total reçu avant impôt | Net de référence diminué de ces prélèvements | Net de référence |
Dans cet article, les montants nets sont comparés avant prélèvement à la source de l’impôt sur le revenu. Le net imposable et le montant effectivement viré après impôt répondent à d’autres calculs.
Comment interpréter la convention collective sans se tromper ?
La mention « salaire net » ne suffit pas toujours
Il serait trop rapide de conclure : « La convention prévoit le maintien du net, donc je dois déduire les IJSS nettes. »
Dans un arrêt du 12 novembre 2020, n° 19-11.951, la Cour de cassation a examiné une clause de la convention collective de l’hospitalisation privée à but non lucratif prévoyant l’équivalent du « salaire net entier ». Elle a néanmoins retenu les IJSS pour leur montant brut avant prélèvements.
Vous devez donc examiner la rédaction complète de la garantie, les modalités de déduction des prestations et les décisions qui interprètent le texte concerné.
Les vérifications à effectuer avant le paramétrage
Pour sécuriser votre calcul :
- Identifiez le texte applicable au salarié et à la période d’absence.
- Repérez la rémunération garantie et ses éventuelles exclusions.
- Vérifiez les règles de déduction des IJSS.
- Recherchez l’existence d’une interprétation jurisprudentielle de la clause.
- Contrôlez les éventuelles dispositions ou pratiques d’entreprise plus favorables.
Les intitulés proposés par un logiciel de paie doivent ensuite être rapprochés de ces règles. Le nom d’une option ne remplace pas la vérification de sa formule.
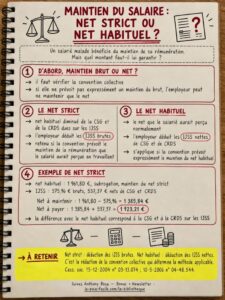
L’infographie suivante permet de visualiser la différence entre déduction des IJSS brutes et déduction des IJSS nettes, ainsi que le résultat d’un calcul en net strict. Son indication sur le « net habituel » doit être lue avec la nuance précédente : la rédaction complète de la garantie reste déterminante.
Exemple : calculer le maintien en net strict et en net habituel
Reprenons les données du post et de l’infographie :
- salaire net de référence : 1 961,80 € ;
- IJSS brutes : 575,96 € ;
- IJSS nettes de CSG et de CRDS : 537,37 € ;
- employeur pratiquant la subrogation.
L’exemple suppose que la garantie couvre intégralement le net de référence retenu, hors autres retenues et hors prélèvement à la source.
Calcul avec maintien du net strict
La part nette à financer par l’employeur est calculée en déduisant les IJSS brutes :
1 961,80 € − 575,96 € = 1 385,84 €
Cette somme représente le net salarial résiduel à obtenir après cotisations, avant ajout des IJSS. Elle ne représente pas le total final reçu par le salarié.
Après reconstitution du brut correspondant et calcul des cotisations, les IJSS nettes sont ajoutées :
1 385,84 € + 537,37 € = 1 923,21 €
L’écart avec le net habituel est donc :
1 961,80 € − 1 923,21 € = 38,59 €
Il correspond exactement à la différence entre les IJSS brutes et nettes fournies dans l’exemple.
Calcul avec garantie du net habituel
Vous déduisez cette fois les IJSS nettes :
1 961,80 € − 537,37 € = 1 424,43 €
Après reconstitution du brut et déduction des cotisations, vous ajoutez les IJSS nettes :
1 424,43 € + 537,37 € = 1 961,80 €
| Résultat | Net strict | Net habituel |
| Part nette financée par l’employeur | 1 385,84 € | 1 424,43 € |
| IJSS nettes ajoutées | 537,37 € | 537,37 € |
| Total avant prélèvement à la source | 1 923,21 € | 1 961,80 € |
| Écart avec le net de référence | − 38,59 € | 0 € |
L’écart de 38,59 € est un écart net. Le coût supplémentaire pour l’employeur ne se limite pas nécessairement à ce montant, puisque la rémunération complémentaire doit être reconstituée en brut.
Pourquoi les IJSS brutes et nettes diffèrent-elles ?
Les IJSS sont soumises à une CSG de 6,2 % et à une CRDS de 0,5 %, calculées sur leur montant brut sans abattement pour frais professionnels. Ces contributions sont précomptées par l’organisme qui verse les indemnités.
Pour établir la paie définitive, rapprochez vos estimations du décompte de la caisse : les montants et les arrondis effectivement appliqués doivent être contrôlés.
Comment traduire le maintien du net sur le bulletin de paie ?
Déterminer le bon net de référence
Ne reprenez pas automatiquement le net du mois précédent.
Vous devez reconstituer la rémunération entrant dans la garantie pour la période considérée. Examinez notamment les éléments variables, les majorations prévues et les exclusions conventionnelles.
L’arrêt du 12 novembre 2020 rappelle que la rémunération à retenir est celle que le salarié aurait perçue en continuant à travailler. Le planning prévisionnel peut donc être pertinent pour déterminer certains éléments.
Reconstituer le brut correspondant
Le calcul du maintien net fournit une cible après cotisations. Vous devez ensuite déterminer le brut salarial permettant d’atteindre cette cible.
Cette opération dépend des cotisations réellement applicables au salarié. Une conversion fondée sur un pourcentage forfaitaire de charges peut donc produire un résultat inexact.
Selon le logiciel, le bulletin peut présenter une ligne de régularisation ou de garantie du net. Contrôlez le résultat obtenu, au-delà de l’intitulé utilisé.
Traiter les IJSS séparément du salaire soumis à cotisations
Les IJSS ne suivent pas le même régime social que le salaire. En cas de subrogation, leur montant net est réintégré dans le montant versé au salarié après calcul des cotisations salariales.
L’Urssaf rappelle cette distinction et le précompte de la CSG et de la CRDS par la caisse. Vous ne devez donc pas prélever une seconde fois ces contributions sur les mêmes IJSS.
Subrogation : quelles conséquences pour l’employeur et le salarié ?
La subrogation permet à l’employeur de recevoir les IJSS pour le compte du salarié lorsqu’il maintient sa rémunération et remplit les conditions requises. Elle ne crée pas, à elle seule, un droit au maintien intégral du salaire.
Avec subrogation, l’employeur verse au salarié la rémunération comprenant les IJSS nettes. Sans subrogation, la caisse verse directement les IJSS au salarié, tandis que l’employeur règle sa part.
Pour comparer les résultats, vous devez donc examiner le total reçu de l’employeur et de la caisse, sur une même période.
En pratique :
- L’employeur doit identifier la garantie applicable et anticiper le complément à financer.
- Le salarié doit pouvoir comprendre l’écart éventuel avec son salaire habituel et identifier qui lui verse les IJSS.
- Le gestionnaire de paie doit contrôler les périodes indemnisées, les montants bruts et nets, les dates de subrogation et les régularisations après réception des décomptes.
Les bordereaux de paiement des indemnités journalières permettent notamment de rapprocher les sommes reçues de celles traitées en paie.
FAQ : Maintien de salaire net strict ou net habituel
➡️ Pourquoi mon salaire baisse-t-il alors que mon employeur annonce un maintien à 100 % ?
Il faut vérifier ce que couvre ce pourcentage : une rémunération brute, un net strict ou un net habituel intégralement garanti. Avec la méthode du net strict présentée ici, la CSG et la CRDS sur les IJSS restent à votre charge.
➡️ Le net strict correspond-il au net imposable ?
Non. Le net strict désigne ici une méthode de maintien de rémunération pendant l’arrêt maladie ; le net imposable sert au calcul de l’impôt.
➡️ L’employeur peut-il appliquer le net habituel sans obligation conventionnelle ?
Un dispositif d’entreprise plus favorable peut exister. Vérifiez notamment les engagements et usages applicables avant de retenir ou de modifier la méthode de calcul.
➡️ Sans subrogation, faut-il quand même tenir compte des IJSS ?
Oui, les IJSS doivent être prises en compte selon les règles du maintien applicable. Leur versement direct par la caisse ne signifie pas que l’employeur doit payer, en plus, la totalité de la rémunération garantie.
➡️ Puis-je comparer le maintien avec le montant viré sur mon compte le mois précédent ?
Cette comparaison peut être trompeuse en présence de primes, de remboursements de frais ou d’un changement de prélèvement à la source. Comparez des montants portant sur le même périmètre de rémunération, avant impôt, en intégrant les IJSS éventuellement versées séparément.