Heures supplémentaires HCR et avantage en nature repas : quel calcul appliquer ?
Un salarié d’hôtel, de café ou de restaurant peut recevoir des repas de son employeur et effectuer des heures supplémentaires la même semaine. Une question se pose alors en paie : la valeur de ces repas doit-elle entrer dans le taux horaire utilisé pour rémunérer les heures supplémentaires ?
La réponse mérite une distinction. Les repas ne constituent pas des heures de travail supplémentaires. En revanche, lorsqu’ils sont fournis comme avantage en nature, leur valeur peut entrer dans la rémunération servant de base au calcul. La portée de cette règle fait toutefois l’objet de contestations. Voici les textes, un exemple chiffré et les contrôles utiles.
Les repas entrent-ils dans le calcul des heures supplémentaires HCR ?
Il faut distinguer le décompte des heures de leur rémunération.
Pour déterminer si un salarié a effectué des heures supplémentaires, on compte ses heures de travail effectif. Le fait de recevoir un ou deux repas ne change pas ce nombre. Selon l’article 5.1 de l’avenant n° 2 du 5 février 2007 à la convention HCR, les heures effectuées à la demande de l’employeur ou avec son accord au-delà de 35 heures hebdomadaires sont des heures supplémentaires, sous réserve des dispositifs particuliers d’aménagement du temps de travail.
La question des repas intervient à l’étape suivante, lorsque l’on détermine le taux de rémunération de ces heures. Dans un arrêt du 23 mars 1989, la Cour de cassation a approuvé la prise en compte d’avantages en nature qui, selon la lettre d’engagement examinée, s’ajoutaient au salaire payé. Il faut donc examiner la situation de rémunération du salarié avant d’appliquer mécaniquement une formule à tous les établissements.
Un avantage en nature repas correspond ici à un repas fourni au salarié et valorisé comme élément de sa rémunération. Il ne doit pas être confondu avec une indemnité destinée à rembourser des frais de repas.
Quelles majorations appliquer aux heures supplémentaires HCR ?
Pour un salarié relevant du décompte hebdomadaire ordinaire, l’article 4 de l’avenant n° 2 du 5 février 2007 prévoit les taux suivants :
| Heures effectuées dans la semaine | Majoration |
| De la 36e à la 39e heure | 10 % |
| De la 40e à la 43e heure | 20 % |
| À partir de la 44e heure | 50 % |
Ainsi, dans une semaine de 39 heures, les quatre heures effectuées au-delà de 35 heures relèvent de la tranche majorée à 10 %. Si l’entreprise applique un dispositif d’aménagement du temps de travail, il faut d’abord vérifier ses règles de décompte : le dépassement de 35 heures lors d’une semaine isolée ne suffit pas toujours à établir le nombre d’heures supplémentaires à payer pour cette semaine.
Les taux répondent à la question « de combien majorer ? ». Ils ne répondent pas, à eux seuls, à la question « sur quelle base horaire ? », qui est précisément celle soulevée par l’avantage nourriture.
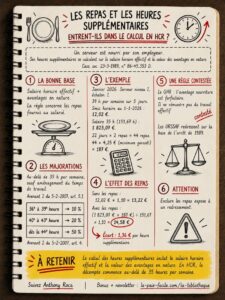
L’infographie ci-dessous permet de visualiser cette distinction, les tranches de majoration et l’effet des repas dans l’exemple de janvier 2026. Ses valeurs chiffrées doivent être lues à cette date.
Exemple : l’effet de deux repas par jour sur le taux majoré
Reprenons l’hypothèse de l’infographie : en janvier 2026, un serveur de niveau I, échelon 1, travaille 39 heures par semaine. Son taux conventionnel indiqué dans l’exemple est inférieur au Smic ; le calcul retient donc le Smic horaire brut de 12,02 €. Il reçoit deux repas par jour pendant 22 jours, soit 44 repas, valorisés 4,25 € chacun. Le salaire brut mensuel officiel correspondant à 35 heures au Smic était de 1 823,03 € en janvier 2026.
| Étape | Calcul | Résultat |
| Valeur des repas | 44 × 4,25 € | 187 € |
| Taux majoré à 10 % sur le seul taux Smic | 12,02 € × 1,10 | 13,22 € |
| Base horaire avec repas, selon la méthode illustrée | (1 823,03 € + 187 €) ÷ 151,67 h | 13,25 € environ |
| Taux majoré à 10 % avec repas | [(1 823,03 € + 187 €) ÷ 151,67 h] × 1,10 | 14,58 € environ |
Dans cet exemple, l’écart affiché entre les deux taux arrondis est donc de 1,36 € par heure supplémentaire. Ce résultat illustre l’enjeu financier de l’inclusion des repas dans la base de calcul ; il ne suffit pas, à lui seul, à trancher chaque situation juridique.
Deux précisions évitent les erreurs de lecture :
- Les 44 repas sont une hypothèse de l’exemple. Le nombre à retenir sur une paie dépend des repas effectivement attribués et de leur valorisation applicable.
- 151,67 heures est la base mensuelle de présentation utilisée en paie. Le montant officiel de 1 823,03 € pour janvier 2026 est calculé sur la durée annuelle moyenne exacte d’un emploi à 35 heures ; multiplier directement 151,67 par 12,02 € donne 1 823,07 €, d’où les quatre centimes d’écart avec le montant officiel. Le taux majoré arrondi reste ici de 14,58 €.
Attention aux montants utilisés pour une paie postérieure à mai 2026
Depuis le 1er juin 2026, le Smic horaire brut est passé à 12,31 € et le minimum garanti à 4,35 €. Les valeurs de 12,02 € et 4,25 € restent donc pertinentes pour commenter la paie de janvier présentée dans l’infographie, mais ne doivent pas être reprises telles quelles pour calculer une paie de septembre 2026. Il faut aussi vérifier le minimum conventionnel correspondant à la classification du salarié et à la période concernée.
Pourquoi l’inclusion des repas dans la majoration est-elle contestée ?
L’arrêt du 23 mars 1989 constitue le fondement jurisprudentiel cité pour tenir compte d’avantages en nature dans la rémunération des heures supplémentaires. Mais il portait sur des avantages qui, d’après la lettre d’engagement examinée, devaient s’ajouter au salaire payé. Présenter cet arrêt comme une règle définitivement réglée pour tout avantage nourriture HCR irait donc au-delà de ce qu’il permet d’affirmer sans nuance.
Comme le signale le post, des représentants de la profession contestent l’inclusion de l’avantage nourriture forfaitaire dans l’assiette des majorations, tandis que cet arrêt est invoqué à l’appui de redressements Urssaf. Le désaccord porte sur la base monétaire de calcul de la majoration, et non sur le nombre d’heures de travail effectif réalisées. Des décisions judiciaires ultérieures ont également discuté la portée de l’arrêt de 1989 selon les circonstances des litiges. Il serait donc imprudent d’affirmer qu’exclure les repas entraîne automatiquement un redressement, ou qu’il est toujours sans risque de les exclure.
Pour une entreprise, le point utile est de pouvoir expliquer et documenter sa méthode : qualification des repas, valeur retenue, structure du salaire et calcul appliqué aux heures supplémentaires.
Que contrôler concrètement sur le bulletin de paie HCR ?
Pour l’employeur, le premier contrôle porte sur les horaires réellement effectués, l’accord donné aux heures supplémentaires et l’existence éventuelle d’un aménagement du temps de travail. Il faut ensuite vérifier la classification, le minimum salarial applicable et les repas effectivement fournis.
Pour le gestionnaire de paie, le contrôle doit relier les données de temps et les données de rémunération. Vérifiez notamment :
- le nombre d’heures supplémentaires dans chaque tranche de majoration ;
- le taux horaire de référence utilisé pour les payer ;
- le nombre de repas et leur valeur pour la période de paie ;
- la méthode retenue pour traiter l’avantage nourriture dans la base de calcul ;
- la cohérence entre les rubriques d’heures supplémentaires, d’avantage en nature et le total brut.
Pour le salarié, conserver ses relevés d’heures et comparer le nombre de repas indiqué sur le bulletin avec ceux effectivement fournis permet de poser une question précise au service paie. Un taux majoré qui paraît faible mérite une explication du calcul, sans présumer à lui seul d’une erreur.
FAQ sur les heures supplémentaires HCR
➡️ Un repas pris pendant le service compte-t-il comme une heure supplémentaire ?
Non. Le repas fourni et l’heure de travail effectif sont deux éléments distincts. La valeur du repas peut toutefois soulever une question sur la base de rémunération de l’heure supplémentaire.
➡️ Un salarié à 39 heures a-t-il quatre heures supplémentaires chaque semaine ?
Dans le cadre du décompte hebdomadaire ordinaire, les heures de travail effectif de la 36e à la 39e sont majorées à 10 % en HCR. Un dispositif d’aménagement du temps de travail nécessite de vérifier ses règles propres.
➡️ Faut-il valoriser deux repas chaque jour travaillé en HCR ?
Pas automatiquement. Le nombre de repas doit correspondre à la situation du salarié et aux repas effectivement attribués ; les deux repas quotidiens constituent uniquement l’hypothèse de l’exemple.
➡️ Peut-on réutiliser le taux de 14,58 € pour une paie actuelle ?
Non, ce taux résulte des données particulières de janvier 2026 et d’une méthode de calcul donnée. Le Smic, le minimum garanti, le salaire du salarié et le nombre de repas doivent être vérifiés pour la période de paie concernée.
➡️ L’employeur risque-t-il forcément un redressement s’il exclut les repas de la base ?
On ne peut pas conclure « forcément ». La prise en compte des avantages en nature est appuyée par l’arrêt de 1989, mais sa transposition aux différents cas d’avantage nourriture est discutée ; les éléments du contrat et la méthode de rémunération comptent.