Calcul de la taxe sur les salaires 2026 : méthode et exemple
La taxe sur les salaires ne se calcule pas en appliquant un taux unique à la masse salariale. En métropole, il faut examiner la rémunération taxable de chaque salarié, appliquer un barème progressif, puis tenir compte de la situation de l’employeur au regard de la TVA.
L’ordre des opérations compte particulièrement pour les employeurs partiellement soumis à la TVA. Voici comment calculer la taxe sur les salaires en 2026, avec un exemple chiffré et les contrôles à effectuer avant la déclaration.
Qui doit calculer la taxe sur les salaires ?
La taxe concerne notamment les employeurs établis en France qui ne sont pas soumis à la TVA, ainsi que certains employeurs qui n’ont pas été soumis à la TVA sur au moins 90 % de leur chiffre d’affaires l’année précédant le versement des rémunérations. Une association ou une activité exonérée de TVA peut donc être concernée.
Être assujetti ne signifie toutefois pas nécessairement avoir une taxe à payer. Des exonérations propres à certains employeurs ou rémunérations, le rapport d’assujettissement, puis la franchise annuelle peuvent aboutir à un montant nul. Il faut vérifier la situation de l’employeur avant de lancer le calcul.
Quelle rémunération retenir pour calculer la taxe sur les salaires ?
Le point de départ est la rémunération annuelle taxable versée à chaque salarié. L’assiette est, en principe, alignée sur celle de la CSG applicable aux revenus d’activité. Elle peut notamment comprendre les salaires, primes, indemnités et avantages en nature ou en espèces. L’abattement de 1,75 % pour frais professionnels applicable dans certains calculs de CSG n’est pas déduit pour calculer la taxe sur les salaires.
Cette proximité avec la CSG ne dispense pas de contrôler les éléments de paie : certaines sommes bénéficient de règles ou d’exonérations propres à la taxe sur les salaires. Il ne faut pas non plus confondre rémunération taxable, salaire net imposable et montant net à payer.
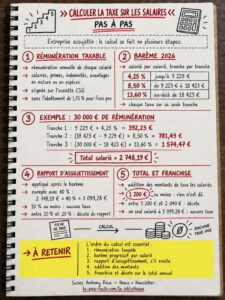
La méthode tient en cinq opérations : identifier les rémunérations taxables, appliquer le barème salarié par salarié, tenir compte du rapport d’assujettissement si nécessaire, additionner les résultats, puis vérifier la franchise ou la décote.
Comment appliquer le barème 2026 de la taxe sur les salaires ?
En métropole, la taxe sur les salaires se calcule salarié par salarié, à partir de la rémunération annuelle taxable. Le barème est progressif : chaque taux total s’applique uniquement à la fraction de rémunération comprise dans la tranche correspondante.
Selon l’article 143 de l’annexe II au Code général des impôts, les seuils annuels de majoration applicables aux rémunérations versées en 2026 sont fixés à 9 229 € et 18 423 €. Le taux normal de 4,25 % s’applique à toute la rémunération taxable. Au-delà de chaque seuil, une majoration s’y ajoute :
| Fraction de rémunération annuelle taxable par salarié | Taux normal | Majoration | Taux total applicable à cette fraction |
| Jusqu’à 9 229 € | 4,25 % | Aucune | 4,25 % |
| Au-delà de 9 229 € et jusqu’à 18 423 € | 4,25 % | 4,25 % | 8,50 % |
| Au-delà de 18 423 € | 4,25 % | 9,35 % | 13,60 % |
La distinction entre majoration et taux total est essentielle. Le taux de 9,35 % mentionné dans le texte juridique est la majoration de la dernière tranche. Pour calculer directement la taxe sur cette tranche, il faut lui ajouter le taux normal : 4,25 % + 9,35 % = 13,60 %.
Exemple pour une rémunération taxable de 30 000 €
Supposons qu’un salarié ait perçu 30 000 € de rémunération annuelle taxable en 2026 et que sa rémunération soit entièrement retenue à ce stade du calcul.
| Tranche | Calcul | Taxe |
| Jusqu’à 9 229 € | 9 229 € × 4,25 % | 392,23 € |
| De 9 229 € à 18 423 € | (18 423 € − 9 229 €) × 8,50 % | 781,49 € |
| Au-delà de 18 423 € | (30 000 € − 18 423 €) × 13,60 % | 1 574,47 € |
| Total pour ce salarié, avant rapport éventuel | 2 748,19 € |
Pour une déclaration effective, il faut également respecter les règles d’arrondi fiscal applicables aux bases et au montant net de l’impôt dû.
Comment tenir compte du rapport d’assujettissement à la taxe sur les salaires ?
Lorsqu’un employeur est partiellement soumis à la TVA, la taxe sur les salaires porte sur une fraction des rémunérations. Le rapport d’assujettissement se détermine, en principe, à partir des données de l’année précédant le versement des salaires :
Recettes n’ayant pas ouvert droit à déduction de la TVA ÷ total des recettes.
Les recettes correspondant à des opérations hors du champ de la TVA entrent également dans l’examen de ce rapport. Pour le calcul, l’administration admet notamment, à titre de simplification, l’application du rapport au montant de taxe calculé sur la rémunération de chaque salarié. Des règles particulières peuvent s’appliquer lorsque des salariés sont affectés exclusivement à un secteur distinct.
Reprenons l’exemple avec un rapport de 40 % :
2 748,19 € × 40 % = 1 099,28 €, avant appréciation de la franchise annuelle.
Deux points méritent une attention particulière :
- Rapport de 10 % ou moins : l’employeur échappe à la taxe dans la situation visée par cette règle.
- Rapport supérieur à 10 % et jusqu’à 20 % : un échelonnement spécifique réduit la fraction des rémunérations retenue. Par exemple, un rapport de 15 % conduit à retenir 10 % des rémunérations selon le tableau administratif. Il ne suffit donc pas d’appliquer systématiquement le rapport brut.
Franchise et décote : combien l’employeur doit-il finalement payer ?
Après le calcul pour les salariés concernés, les montants sont additionnés afin d’apprécier la taxe annuelle de l’employeur. La franchise et la décote ne s’examinent pas séparément pour chaque salarié.
| Taxe annuelle calculée | Conséquence |
| 1 200 € ou moins | Aucune taxe n’est due. |
| Plus de 1 200 € et jusqu’à 2 040 € | Une décote s’applique. |
| Plus de 2 040 € | Pas de décote liée à ce seuil. |
La décote est égale à 75 % × (2 040 € − taxe annuelle calculée). Ainsi, pour une taxe calculée de 1 400 €, la décote est de 480 € et la taxe après décote de 920 €.
Dans notre exemple, si l’employeur n’a que ce salarié et qu’aucune autre rémunération taxable ne s’ajoute, la taxe annuelle calculée après application du rapport est de 1 099,28 €. Elle n’excède pas 1 200 € : aucune taxe n’est due au titre de la franchise. Avec d’autres salariés, il faudrait d’abord additionner leurs montants avant de conclure.
Certains organismes, notamment des associations éligibles, peuvent en outre bénéficier d’un abattement spécifique sur la taxe. Son montant est de 24 256 € pour 2026 : il s’agit d’un dispositif distinct de la franchise de 1 200 €.
Quels contrôles effectuer en paie ?
La taxe sur les salaires est une charge de l’employeur : le salarié n’a pas à en supporter une retenue sur son bulletin. Le travail du gestionnaire de paie consiste notamment à fiabiliser les rémunérations utilisées pour son calcul et à transmettre les données nécessaires à la déclaration fiscale.
Avant la liquidation, contrôlez :
- L’employeur et les éventuels secteurs distincts : sa situation au regard de la TVA et le rapport applicable.
- Les éléments de rémunération : primes, avantages et indemnités à inclure ou à exclure selon leur régime.
- Le calcul individuel : le barème et les seuils correspondant à l’année de versement des rémunérations.
- Le total annuel : l’addition des montants par salarié avant franchise, décote et éventuel abattement.
- La déclaration : les versements éventuels et la régularisation annuelle auprès de l’administration fiscale, notamment au moyen du formulaire 2502-SD. La périodicité des versements dépend de la taxe payée l’année précédente.
FAQ sur le calcul de la taxe sur les salaires
➡️ Une entreprise soumise à la TVA peut-elle aussi payer la taxe sur les salaires ?
Oui, si sa situation au regard de la TVA la fait entrer dans le champ de la taxe sur les salaires. Elle peut alors être imposée sur une fraction des rémunérations déterminée à l’aide du rapport d’assujettissement.
➡️ Le salaire net imposable du bulletin sert-il de base au calcul ?
Non. Le calcul part des rémunérations comprises dans l’assiette de la taxe sur les salaires, en principe proche de celle de la CSG, avec ses règles propres.
➡️ La franchise de 1 200 € s’applique-t-elle à chaque salarié ?
Non. Elle s’apprécie sur le montant annuel de la taxe de l’employeur, après calcul des rémunérations concernées.
➡️ Une association paie-t-elle toujours la taxe sur les salaires ?
Non. Il faut vérifier son assujettissement et les exonérations possibles. Certaines associations bénéficient aussi d’un abattement spécifique sur la taxe calculée.
➡️ La taxe sur les salaires figure-t-elle comme retenue sur le bulletin ?
Non. Il s’agit d’une taxe due par l’employeur, qui ne se déduit pas du salaire net versé au salarié.