Masse salariale du CSE : quelles sommes retenir et exclure ?
La masse salariale du CSE sert de référence pour financer le comité social et économique. Elle repose sur les rémunérations soumises à cotisations de sécurité sociale, avec des exclusions particulières, notamment pour les indemnités de rupture d’un CDI.
En paie, reprendre un total comptable ou une base déclarée sans contrôle peut donc fausser les dotations. Voici les éléments à retenir, les points de vigilance et une méthode pour fiabiliser votre calcul annuel.
À quoi sert la masse salariale du CSE ?
L’assiette désigne la base sur laquelle vous appliquez un taux. Les articles L. 2315-61 et L. 2312-83 du Code du travail retiennent une définition commune de la masse salariale pour le fonctionnement et les activités sociales et culturelles, ou ASC.
Pour le budget de fonctionnement, le taux légal annuel est de :
| Effectif de l’entreprise | Taux |
| De 50 à moins de 2 000 salariés | 0,20 % |
| Au moins 2 000 salariés | 0,22 % |
Ces taux relèvent de l’article L. 2315-61. Vérifiez également les dispositions plus favorables applicables dans votre entreprise.
Pour les ASC, il n’existe pas de taux légal unique applicable à toutes les entreprises. La contribution est fixée par accord d’entreprise. Sans accord, son rapport à la masse salariale brute ne peut pas être inférieur à celui de l’année précédente, selon l’article L. 2312-81.
Il faut donc distinguer deux contrôles : déterminer correctement l’assiette, puis appliquer la règle de financement propre à chaque budget.
Quelles rémunérations inclure dans la masse salariale du CSE ?
Le critère de départ est l’assujettissement aux cotisations de sécurité sociale. Il ne faut pas raisonner à partir du net versé au salarié.
| Élément de paie | Traitement de principe |
| Salaire de base | Inclus lorsqu’il entre dans l’assiette des cotisations |
| Primes et gratifications | Incluses pour leur montant soumis à cotisations |
| Heures supplémentaires et majorations | Incluses |
| Avantages en nature | Inclus pour leur valeur soumise à cotisations |
| Indemnité de fin de CDD, dite prime de précarité | Incluse : l’exclusion propre aux ruptures de CDI ne lui est pas applicable |
Les allègements de cotisations ne doivent pas être confondus avec une exclusion d’assiette. Par exemple, la réduction de cotisations salariales sur les heures supplémentaires ne conduit pas à supprimer leur rémunération de la masse salariale du CSE.
L’Urssaf confirme par ailleurs que l’indemnité de fin de CDD est soumise aux cotisations de sécurité sociale. Son versement en fin de contrat ne suffit donc pas à l’exclure.
Quelles sommes exclure ou examiner séparément ?
Les indemnités de rupture d’un CDI
Le Code du travail prévoit une exclusion spécifique pour les indemnités versées à l’occasion de la rupture d’un CDI. Les indemnités de licenciement ou de rupture conventionnelle sont ainsi exclues, y compris pour leur éventuelle fraction soumise à cotisations.
Attention à ne pas retirer automatiquement tout le solde de tout compte. Le salaire du dernier mois ou un rappel de salaire ne devient pas une indemnité de rupture du seul fait de son versement au départ du salarié.
Le périmètre exact appelle aussi de la prudence pour les indemnités compensatrices de préavis et de congés payés. Les sources consultées ne permettent pas d’identifier une décision de la Cour de cassation tranchant précisément leur traitement au regard de la rédaction actuelle des textes sur le CSE. Documentez le traitement retenu et faites valider ces rubriques en cas de doute.
Les intérimaires et les salariés mis à disposition
Dans l’entreprise d’accueil, les rémunérations versées par l’entreprise de travail temporaire ne sont pas intégrées à l’assiette des budgets du comité. La Cour de cassation l’a affirmé dans son arrêt du 10 mars 2010, n° 08-21.529.
L’arrêt du 7 février 2018, n° 16-24.231, retient également l’exclusion des rémunérations versées par une entreprise extérieure à ses salariés mis à disposition.
Ces décisions concernent l’ancien comité d’entreprise. Elles éclairent le traitement des salariés extérieurs : leur présence dans vos locaux ne suffit pas à intégrer leur rémunération dans votre masse salariale.
Les sommes hors assiette sociale
Les remboursements de frais professionnels respectant les conditions d’exclusion ne sont pas retenus. L’intéressement et la participation bénéficiant de leur régime légal d’exclusion restent également hors assiette.
La soumission à la CSG-CRDS ne suffit pas, à elle seule, à faire entrer une somme dans la masse salariale du CSE : il faut examiner son traitement au regard des cotisations de sécurité sociale.
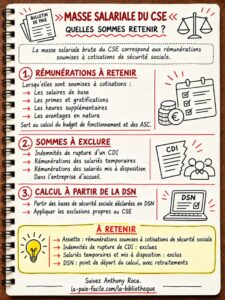
L’infographie suivante résume les rémunérations à retenir, les exclusions et le rôle de la DSN. Pour les sommes versées au départ d’un salarié, conservez les distinctions exposées ci-dessus.
Comment calculer la masse salariale du CSE à partir de la DSN ?
La déclaration sociale nominative rassemble les données de paie déclarées aux organismes sociaux. Elle constitue un support de contrôle, mais ses différentes bases ne doivent pas être additionnées indistinctement.
1. Préparer une extraction annuelle cohérente
Rapprochez les rémunérations entrant dans l’assiette de sécurité sociale des états annuels de paie. Contrôlez le périmètre de l’entreprise, les établissements concernés et les régularisations.
Ne retenez pas une assiette plafonnée comme total des rémunérations. Ne cumulez pas non plus plusieurs bases de cotisations portant sur les mêmes sommes.
2. Identifier les retraitements par rubrique
Construisez un tableau de passage comportant :
- la base de départ ;
- les rubriques incluses ;
- les exclusions propres au CSE encore présentes dans cette base ;
- les corrections et leur justification ;
- l’assiette finale.
Si une indemnité est déjà absente de l’extraction parce qu’elle n’est pas soumise à cotisations, vous n’avez rien à retrancher au titre de cette somme.
De même, les rémunérations des salariés extérieurs payées par leur employeur ne sont normalement pas comprises dans votre extraction de paie. Leur exclusion ne justifie pas de soustraire ensuite les factures d’intérim du total obtenu.
3. Vérifier les accords et conserver les justificatifs
Contrôlez les accords et engagements applicables au financement du CSE. Archivez l’extraction utilisée, la liste des rubriques retraitées et le calcul des dotations.
Cette méthode rend les écarts explicables d’une année sur l’autre, notamment lors de départs importants ou de corrections de paie.
Exemple de calcul avec une indemnité de licenciement
Exemple fictif : une entreprise de 150 salariés dispose d’une base annuelle contrôlée de 4 000 000 €. Cette base comprend 30 000 € correspondant à la fraction soumise à cotisations d’indemnités de licenciement de salariés en CDI.
On suppose qu’aucun autre retraitement n’est nécessaire et qu’aucune disposition plus favorable ne modifie le calcul.
| Étape | Montant |
| Base annuelle de départ | 4 000 000 € |
| Fraction des indemnités de licenciement à retirer, déjà comprise dans cette base | − 30 000 € |
| Masse salariale retenue | 3 970 000 € |
| Budget de fonctionnement : 3 970 000 × 0,20 % | 7 940 € |
Si les indemnités étaient totalement absentes de la base de départ, aucune déduction ne serait à effectuer pour celles-ci.
La contribution aux ASC doit être calculée séparément, selon l’accord applicable ou la règle légale en l’absence d’accord.
Quels contrôles effectuer en pratique ?
Pour l’employeur, l’objectif est de fiabiliser le montant des dotations. Un rapprochement entre paie, comptabilité et calcul transmis au CSE permet d’identifier les écarts avant le versement définitif.
Pour le gestionnaire de paie, le contrôle doit porter sur les rubriques utilisées dans l’extraction. Une exclusion de l’assiette du CSE ne modifie pas, à elle seule, le régime social de la somme sur le bulletin : les deux traitements doivent rester distincts.
Pour le salarié, le calcul des budgets ne modifie pas directement le net à payer. Il détermine toutefois les moyens du comité.
Un dossier de contrôle peut réunir l’état annuel de paie, les rapprochements avec la DSN, le détail des exclusions et les accords utilisés. Il permet d’expliquer le résultat aux élus sans se limiter à un montant global.
FAQ sur la masse salariale du CSE
➡️ Peut-on utiliser directement le compte 641 ?
Non, le solde de ce compte comptable ne constitue pas automatiquement l’assiette légale. L’arrêt du 7 février 2018 a abandonné cette référence pour le comité d’entreprise au profit des rémunérations soumises à cotisations, sauf engagement plus favorable.
➡️ Les cotisations patronales s’ajoutent-elles à la base de calcul ?
Non. La masse salariale brute retenue correspond aux rémunérations entrant dans l’assiette, et non au coût total employeur incluant les cotisations patronales.
➡️ La prime de précarité d’un CDD doit-elle être retirée ?
Non. Elle est soumise à cotisations de sécurité sociale et n’entre pas dans l’exclusion spécifique aux indemnités de rupture d’un CDI.
➡️ Une provision comptable pour congés payés doit-elle être ajoutée ?
Non, une simple provision ne constitue pas une rémunération versée soumise à cotisations. L’arrêt du 7 février 2018 refuse son intégration dans la masse salariale de référence du comité d’entreprise.
➡️ Peut-on reprendre la masse salariale de l’année précédente ?
Elle peut servir de repère pour préparer le budget, mais elle ne remplace pas le contrôle des données de l’année concernée. Prévoyez un rapprochement avec la masse salariale annuelle définitive pour identifier les régularisations éventuelles.